Buchhaltung für Solohandwerker: der praktische Leitfaden
Wie du deine Buchführung als soloselbstständiger Handwerker strukturiert aufbaust, keine Frist verpasst und typische Fehler von vornherein vermeidest.
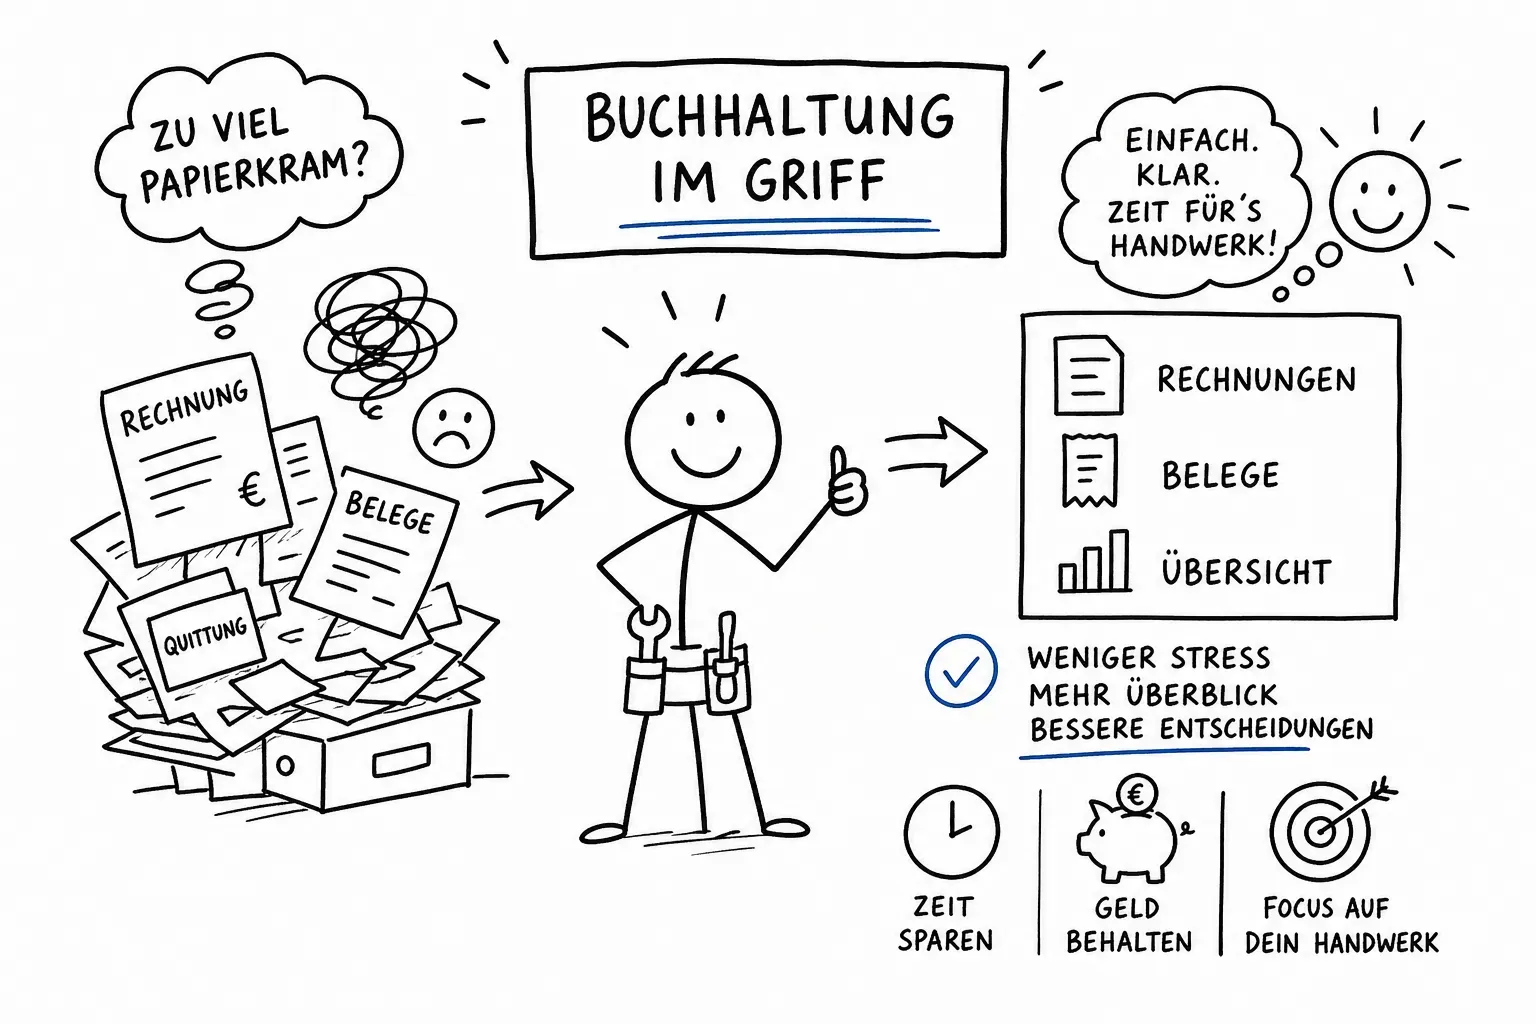
Wie mache ich als soloselbstständiger Handwerker meine Buchhaltung richtig? Der Abend ist lang, die Baustelle war anstrengend, und irgendwo in der Jackentasche steckt noch der zerknitterte Kassenbon vom Baustoffhändler. Die Umsatzsteuer-Voranmeldung liegt seit Wochen unangetastet, die Eingangsrechnungen vom letzten Monat warten auf Bearbeitung. Viele Handwerker kennen dieses Bild. Das Gute: Es braucht kein Steuerrecht-Studium, um alles richtig zu machen. Es braucht ein funktionierendes System.
Die Handwerkskammer Hamburg bietet mit dem Förderprojekt Mein Handwerk genau dafür praxisnahe Unterstützung: Workshops zu Buchhaltungsgrundlagen, Belegverwaltung und Steuerthemen, speziell für Soloselbstständige im Hamburger Handwerk. Dieser Artikel zeigt dir, wie du deine Buchführung als soloselbstständiger Handwerker strukturiert aufbaust, keine Frist verpasst und typische Fehler von vornherein vermeidest.
Wie mache ich als soloselbstständiger Handwerker meine Buchhaltung richtig, EÜR oder Bilanz?
Die EÜR als Standardlösung für Solo-Handwerker
Die Einnahmen-Überschuss-Rechnung, kurz EÜR, ist für viele Soloselbstständige im Handwerk die passende Gewinnermittlungsart. Sie steht Gewerbetreibenden zur Verfügung, wenn der Jahresumsatz unter 800.000 Euro und der Gewinn unter 80.000 Euro bleibt und keine Buchführungs- bzw. Bilanzierungspflicht besteht. Auch eine Eintragung im Handelsregister schließt die EÜR nicht automatisch aus.
Das Prinzip ist einfach: Einnahmen und Ausgaben werden erst erfasst, wenn das Geld tatsächlich ein- oder ausgeht – nicht bereits bei Rechnungsstellung.
Diese Zufluss-Abfluss-Logik macht die EÜR deutlich schlanker als eine doppelte Buchführung mit Bilanz. Wer als Elektriker, Tischler, Friseur oder Fotograf allein arbeitet und die genannten Schwellen nicht überschreitet, muss kein Inventar führen und keine Bilanz erstellen. Die EÜR wird am Jahresende elektronisch als Anlage zur Einkommensteuererklärung übermittelt.
Wann wird doppelte Buchführung Pflicht?
Die Bilanzierungspflicht greift nicht automatisch in dem Moment, in dem du eine der beiden Grenzen überschreitest. Das Finanzamt muss dich zuerst schriftlich dazu auffordern; die Pflicht beginnt dann erst ab dem Wirtschaftsjahr nach dieser Mitteilung. Du hast also Zeit, dich vorzubereiten. Überschreitest du eine Grenze einmalig, ohne eine entsprechende Mitteilung des Finanzamts zu erhalten, läuft die EÜR zunächst weiter, hole in diesem Fall jedoch unbedingt Rücksprache mit deinem Steuerberater oder Finanzamt, um auf der sicheren Seite zu sein.
Ein häufiger Irrtum betrifft die Kleinunternehmerregelung: Sie regelt ausschließlich, ob du Umsatzsteuer auf deinen Rechnungen ausweist oder nicht, hat aber keinen Einfluss auf deine Buchführungsart. Wer umsatzsteuerpflichtig ist, kann trotzdem eine EÜR führen. Und wer als Kleinunternehmer von der Umsatzsteuer befreit ist, wird durch diese Regelung nicht automatisch von der Buchführungspflicht entbunden.
Rechnungen stellen und Belege GoBD-konform verwalten
Pflichtangaben auf jeder Ausgangsrechnung
Eine Rechnung, der wesentliche Angaben fehlen, kann steuerlich nicht anerkannt werden. Das schadet dir und deinem Kunden. Nach § 14 UStG muss jede Rechnung über 250 Euro folgende Angaben enthalten:
-
Vollständiger Name und Anschrift beider Parteien
-
Deine Steuernummer oder Umsatzsteuer-Identifikationsnummer
-
Rechnungsdatum und fortlaufende Rechnungsnummer
-
Genaue Leistungsbeschreibung und Leistungszeitpunkt
-
Nettobetrag, angewandter Steuersatz, Steuerbetrag und Bruttobetrag
-
Gegebenenfalls im Voraus vereinbarte Rabatte oder Skonti
Für Kleinbetragsrechnungen bis 250 Euro brutto gelten vereinfachte Regeln: Name und Anschrift nur des leistenden Unternehmers, Ausstellungsdatum, Leistungsbeschreibung, Bruttobetrag und Steuersatz reichen aus. Bist du Kleinunternehmer, weist du keine Umsatzsteuer aus, musst aber ausdrücklich auf die Anwendung der Kleinunternehmerregelung nach § 19 UStG hinweisen.
Wichtig für 2026: Im B2B-Bereich gilt seit 2025 die Pflicht, elektronische Rechnungen empfangen zu können. Die Pflicht zur Ausstellung strukturierter elektronischer Rechnungen gilt für Betriebe mit bis zu 800.000 Euro Vorjahresumsatz bis Ende 2027; ab 2028 wird sie für alle verpflichtend.
GoBD-konforme Belegverwaltung im Alltag
GoBD-konform klingt nach Bürokratie, bedeutet aber in der Praxis drei Dinge: Ein Beleg muss unveränderlich gespeichert werden, zeitnah erfasst werden und eindeutig einem Auftrag, einer Zahlung oder einer Buchung zugeordnet sein. Wer Belege mit dem Smartphone fotografiert, macht grundsätzlich nichts falsch. Entscheidend ist, was danach passiert.
Das Foto gehört sofort in ein revisionssicheres System, nicht dauerhaft in die Fotogalerie. Keine nachträglichen Filter, keine Zuschnitte, die den Inhalt verfälschen, und eine eindeutige Benennung, zum Beispiel nach Datum, Lieferant und Betrag. Das ersetzende Scannen, also das Vernichten des Papieroriginals nach der Digitalisierung, ist zulässig, aber nur mit einem nachweislich sicheren Verfahren. Für besonders wichtige Unterlagen gilt: Im Zweifel das Original aufbewahren. Die Aufbewahrungsfrist für Ein- und Ausgangsrechnungen beträgt seit Januar 2025 acht Jahre (gemäß den Vorgaben der GoBD und des Umsatzsteuergesetzes). Eine Rechnung aus dem Jahr 2026 musst du also bis Ende 2034 aufbewahren.
Wer regelmäßig auf Baustellen Belege erfasst, sollte außerdem eine kompakte Verfahrensdokumentation anlegen: Welches Gerät wird genutzt, welche App, wie wird die Qualität geprüft, wie landen die Belege im Archiv? Der Umfang hängt von deinen Abläufen ab; in der Regel reichen wenige prägnante Seiten, solange alle relevanten Punkte, erfasste Geräte, verwendete Apps, Prüfverfahren und Archivierungsweg, klar beschrieben sind.
Umsatzsteuer-Voranmeldung und wichtige Fristen im Überblick
Wie die Umsatzsteuer-Voranmeldung funktioniert
Die Umsatzsteuer-Voranmeldung (UStVA) ist eine regelmäßige Meldung, bei der du dem Finanzamt mitteilst, wie viel Umsatzsteuer du auf deinen Ausgangsrechnungen eingenommen hast und wie viel Vorsteuer du auf Eingangsrechnungen gezahlt hast. Die Differenz zahlst du ab oder bekommst sie erstattet. Die Meldung läuft elektronisch über das ELSTER-Portal und ist am 10. des Folgemonats fällig, bei Dauerfristverlängerung einen Monat später.
Ob du monatlich oder vierteljährlich meldest, hängt von deiner Umsatzsteuer-Zahllast des Vorjahres ab. Lag sie über 9.000 Euro, meldest du monatlich. Zwischen 2.000 und 9.000 Euro gilt die vierteljährliche Abgabe. Darunter kann das Finanzamt auf Antrag ganz darauf verzichten. Leg die Umsatzsteuer vom ersten Tag an zurück. Wer das Geld erst ausgibt und dann die Zahllast begleichen muss, gerät schnell in Liquiditätsprobleme.
Ein Fristenkalender für Solo-Handwerker
Neben der Umsatzsteuervoranmeldung gibt es weitere Fristen, die du als soloselbstständiger Handwerker im Blick behalten solltest: Einkommensteuervorauszahlungen werden quartalsweise fällig, ebenso die Gewerbesteuervorauszahlungen. Die Jahressteuererklärung hat eine eigene Frist, die mit Steuerberater in der Regel deutlich länger ist als ohne. Setze dir für jede Frist eine Erinnerung 14 Tage und noch einmal 3 Tage vorher. Wer ein gutes Buchhaltungsprogramm nutzt, bekommt diese Erinnerungen oft automatisch angezeigt.
Die häufigsten Buchführungsfehler und ein einfacher Alltagsrhythmus
Fünf Fehler, die Solo-Handwerker teuer zu stehen kommen
Der erste und häufigste Fehler: private und betriebliche Ausgaben werden auf demselben Konto vermischt. Die Lösung ist ein separates Geschäftskonto. Es kostet wenig, spart aber erheblichen Aufwand bei der Buchung und schützt vor Fehlern bei der Gewinnermittlung. Wer private Zahlungen trotzdem über das Geschäftskonto laufen lässt, muss sie sauber als Privatentnahme buchen, nicht irgendwie als Betriebsausgabe.
Zweiter Fehler: Belege verschwinden. Der Beleg vom Baustoffhändler landet in der Jackentasche, wird vergessen und ist drei Monate später nicht mehr lesbar. Fotografiere jeden Beleg direkt nach dem Kauf und lade ihn sofort in dein System hoch. Dritter Fehler: Buchungen werden wochenlang aufgeschoben, bis ein Berg entsteht, den niemand gerne abarbeitet. Ein fester Wochentermin von 30 bis 60 Minuten verhindert das.
Vierter Fehler: Umsatzsteuer auf Eingangsrechnungen wird falsch oder gar nicht geprüft. Kontrolliere vor jeder Buchung, ob Steuersatz und Pflichtangaben stimmen. Fehlerhafte Rechnungen musst du beim Lieferanten reklamieren, bevor du sie buchst. Fünfter Fehler: Werkzeuge und Verbrauchsmaterial werden gleich behandelt. Die entscheidende Frage lautet: Wird etwas verbraucht, oder bleibt es längerfristig im Betrieb? Teure oder langlebige Anschaffungen können steuerlich anders zu behandeln sein. Im Zweifel den Vorgang für den Steuerberater markieren, nicht raten.
Dein wöchentlicher und monatlicher Buchführungsrhythmus
Ein funktionierendes System braucht keinen großen Zeitaufwand, aber einen festen Rhythmus. Dieser Minimalplan verhindert die meisten Fehler:
-
Sofort: Jeden Beleg direkt nach dem Kauf fotografieren und im System speichern.
-
Wöchentlich (30 bis 60 Minuten): Belege buchen,Ausgangsrechnungen schreibenund prüfen, offene Forderungen kontrollieren.
-
Monatlich: Bankabgleich durchführen, Umsatzsteuer-Zwischensumme prüfen, Rücklage aktualisieren.
-
Vor jeder Abgabe: Vollständigkeit der Belege, Rechnungsnummern und Fristen kontrollieren.
Die Botschaft dahinter ist klar: Kein Beleg ohne Kategorie, keine Frist ohne Erinnerung. Wer diesen Rhythmus einmal etabliert, tauscht das monatliche Chaos gegen eine stabile Routine ein, und gewinnt dabei auch noch Zeit.
Buchhaltungssoftware und Steuerberater: Was wirklich Zeit spart
Programme, die Solo-Handwerker 2026 nutzen
Die Wahl des richtigen Programms hängt davon ab, was du täglich brauchst. Wer hauptsächlich Rechnungen schreibt, Belege verwaltet und eine EÜR erstellt, ist mit lexoffice oder sevdesk gut aufgestellt. Beide bieten Bankanbindung, Belegerfassung per App, Umsatzsteuer-Voranmeldung über ELSTER und Schnittstellen für den Steuerberater. Papierkram ist eine günstigere Alternative mit einem kostenlosen Basispaket, ebenfalls mit EÜR und Rechnungsstellung. Beachte: Funktionsumfang und Preismodelle der Anbieter können sich ändern, prüfe die aktuellen Konditionen direkt beim jeweiligen Anbieter.
Wer täglich auf Baustellen arbeitet, Materialmengen erfasst und Aufmaße braucht, profitiert von handwerksnahen Lösungen wie plancraft oder openHandwerk. Diese Programme verbinden Baustellendokumentation, Zeiterfassung und Nachkalkulation mit der Rechnungsstellung. Für die reine Buchführung sind sie aufwendiger als nötig, für den Außendienst aber deutlich praxistauglicher. Achte beim Steuerberater-Zugang immer auf einen direkten Datenaustausch per Schnittstelle: Ein strukturierter Datentransfer spart beiden Seiten Zeit, während ein manueller Dateiexport das Gegenteil bewirkt.
Wann ein Steuerberater Pflicht ist und wann er sich lohnt
Für die laufende Buchführung reicht eine gute Software in den meisten Fällen aus. Für die Jahressteuererklärung mit EÜR, Umsatzsteuerjahreserklärung und gegebenenfalls Gewerbesteuer liegen die Kosten für einen Steuerberater typischerweise zwischen 800 und 1.500 Euro brutto pro Jahr, abhängig vom Leistungsumfang und den regionalen Stundensätzen. Der Aufwand lohnt sich besonders dann, wenn Umsätze steigen, eine Betriebsprüfung ansteht oder du bei bestimmten Abzügen unsicher bist.
Wer noch nicht weiß, wie er mit der Buchführung als soloselbstständiger Handwerker anfangen soll, muss das nicht alleine herausfinden. Die Buchhaltungs-Workshops von Mein Handwerk führen Soloselbstständige im Hamburger Handwerk praxisnah durch genau diese Themen: von der Belegverwaltung über die EÜR bis zur Steuererklärung. Das Angebot der Handwerkskammer Hamburg ist für Mitgliedsunternehmen kostenfrei zugänglich und speziell auf die Realität von Einzelkämpfern im Handwerk zugeschnitten, aktuelle Teilnahmebedingungen und Termine erfährst du direkt bei der Handwerkskammer Hamburg.
Buchhaltung wird zur Routine, wenn das System stimmt
Wie mache ich als soloselbstständiger Handwerker meine Buchhaltung richtig? Die Antwort lautet: mit einem System, das zur eigenen Arbeitsrealität passt.
Wer dieses System nicht alleine aufbauen möchte, findet bei Mein Handwerk Workshops und individuelles Coaching direkt an der Handwerkskammer Hamburg. Melde Dich noch heute zur Beratung an und lass dich unterstützen.